13월의 월급, 지금부터 준비해야 늘어날까? 연말정산 미리 준비하는 법
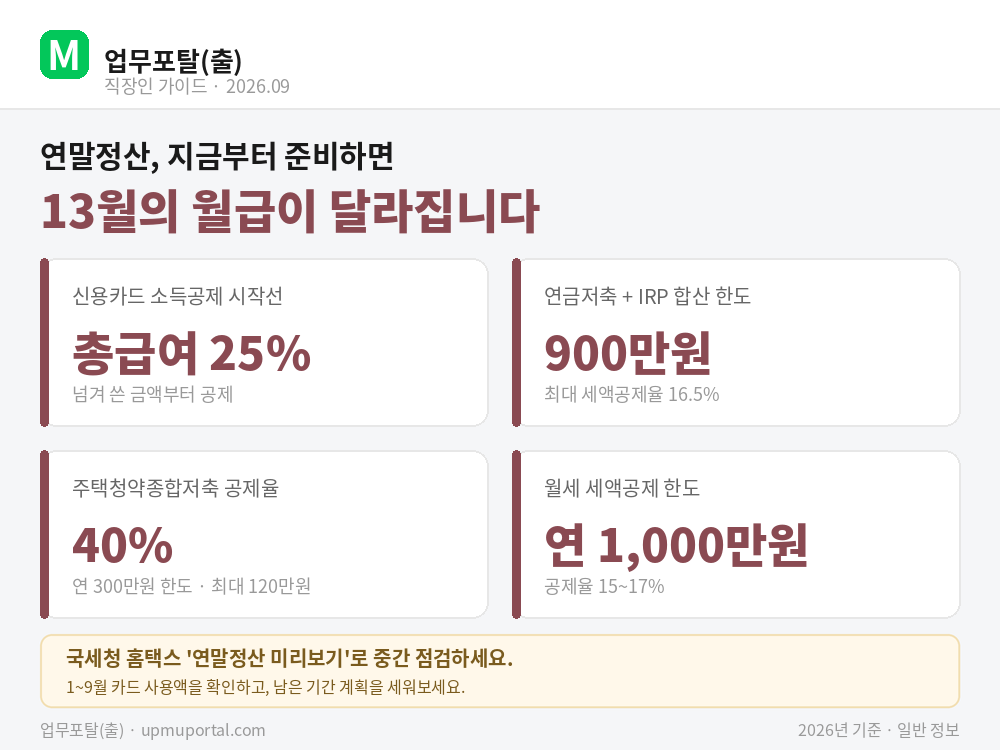
연말정산은 1월이지만 승부는 지금부터입니다. 신용카드 사용액이 총급여 25%를 넘어야 공제가 시작되고, 연금저축·IRP는 900만원까지 최대 16.5% 세액공제를 받습니다. 미리보기 서비스가 열리기 전에 챙길 것들을 정리했습니다.
연말정산은 1월에 서류를 내고 2~3월에 환급받는 절차지만, 환급액을 좌우하는 행동은 대부분 1~12월 사이에 끝나 있어야 합니다. 신용카드를 어떤 비율로 썼는지, 연금저축에 얼마를 넣었는지는 해가 지나면 되돌릴 수 없습니다. 9~12월 사이에 챙기면 좋은 것들을 정리했습니다.
국세청 홈택스 '연말정산 미리보기' 서비스가 열리면 지금까지 쓴 금액을 바로 확인할 수 있습니다.
연말정산, 일정부터 확인합니다
연말정산은 1년 동안 낸 근로소득세를 실제 소득과 비교해 정산하는 절차입니다. 매년 1월 중순 국세청 홈택스에서 '연말정산 간소화 서비스'가 열리고, 회사는 이 자료를 받아 2월 급여에서 정산합니다. 하지만 그 전에 확인해 둘 수 있는 서비스가 따로 있습니다.
신용카드, 얼마나 썼는지부터 확인합니다
신용카드 등 사용금액 소득공제는 총급여의 25%를 넘겨 쓴 금액부터 시작됩니다. 25%까지는 신용카드로 쓰고, 넘는 금액부터는 공제율이 높은 체크카드·현금영수증으로 옮기는 것이 유리합니다.
| 결제수단 | 공제율 |
|---|---|
| 신용카드 | 15% |
| 체크카드·직불카드·현금영수증 | 30% |
| 전통시장 사용분 | 40% |
| 대중교통 이용분 | 40% |
전통시장·대중교통 사용분은 이 기본 한도와 별도로 추가 공제가 적용됩니다.
예를 들어 총급여 4,000만원이라면 1,000만원(총급여의 25%)을 넘겨 쓴 금액부터 공제 대상입니다. 연간 카드 사용액이 1,500만원이라면 500만원이 공제 계산에 들어가는데, 이 500만원을 체크카드·현금영수증으로 썼다면 30%인 150만원이, 신용카드로만 썼다면 15%인 75만원이 소득공제액이 됩니다.
연금저축·IRP, 900만원까지 세액공제
신용카드 공제가 '얼마나 썼는지'의 문제라면, 연금계좌 세액공제는 '얼마를 더 넣을지'의 문제입니다. 12월까지 추가로 납입할 수 있어 지금 계획을 세워두면 좋습니다.
| 구분 | 연간 납입한도 |
|---|---|
| 연금저축(계좌 자체) | 600만원 |
| 연금저축 + IRP 합산 | 900만원 |
연금저축 600만원 + IRP 300만원을 모두 채우면 16.5% 적용 시 최대 148만 5천원까지 세액공제를 받을 수 있습니다.
연금계좌 세액공제 계산기
연금저축은 연 600만원까지만 세액공제 대상으로 인정되고, 그 이상은 IRP에 넣어야 900만원 한도를 채울 수 있습니다. IRP는 연금저축 없이 혼자서도 900만원까지 채울 수 있습니다.
무주택자라면 주택청약종합저축도 확인하세요
무주택 세대주이거나 그 배우자이고, 총급여가 7,000만원 이하라면 주택청약종합저축 납입액도 소득공제 대상입니다.
300만원을 납입하면 120만원이 소득공제됩니다. 무주택확인서를 가입 은행에 제출해야 하며, 이미 청약통장이 있다면 연말까지 한도(300만원)를 채워 넣는 것이 유리합니다.
월세 산다면 월세 세액공제도 놓치지 마세요
무주택 세대주이면서 총급여가 8,000만원 이하(종합소득금액 7,000만원 이하)이고, 전용면적 85㎡ 이하 또는 기준시가 4억원 이하 주택에 월세로 산다면 월세 세액공제 대상입니다.
| 총급여 | 공제율 |
|---|---|
| 5,500만원 이하 | 17% |
| 5,500만원 초과 ~ 8,000만원 이하 | 15% |
미리보기 서비스로 마무리 점검
국세청 홈택스 연말정산 미리보기 서비스가 열리면 지금까지의 신용카드 사용액과 예상세액을 바로 확인할 수 있습니다. 총급여 25% 문턱을 넘겼는지, 남은 기간 어떤 결제수단으로 쓰는 게 유리한지 시뮬레이션도 가능합니다. 월세·기부금·의료비 등 놓치기 쉬운 공제 항목도 함께 안내해 줍니다.
매달 월급에서 빠지는 4대보험료와 비과세 항목을 함께 확인해 두면 연말정산 때 총급여를 이해하는 데도 도움이 됩니다.
이 글은 국세청·소득세법 안내를 바탕으로 정리한 일반 정보이며, 세부 공제 요건은 개인 상황에 따라 다를 수 있습니다.